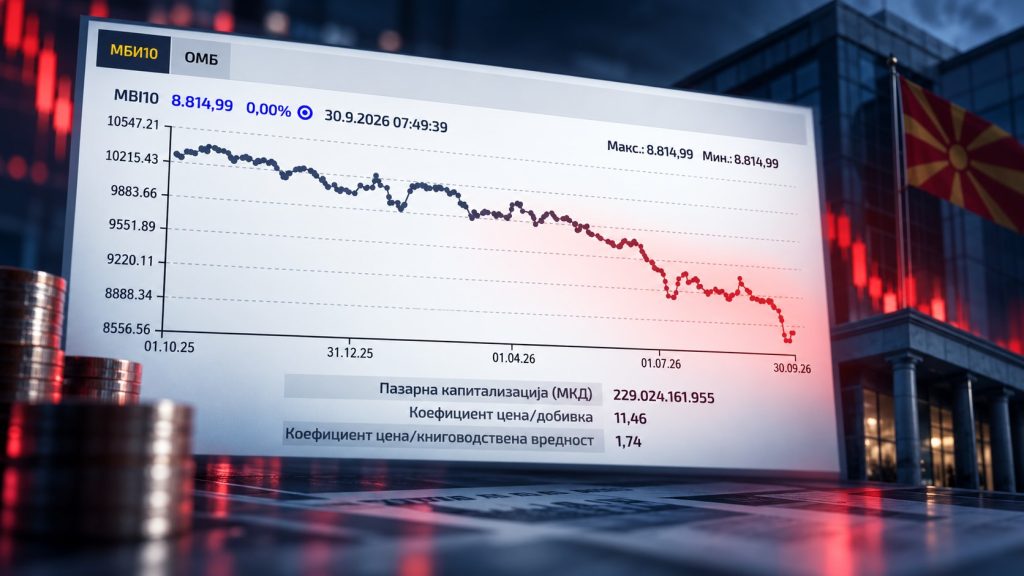
Надолниот тренд го отвора прашањето дали домашните акции ја губат привлечноста или пазарот бара пониски цени за повторно да купува. Податоците за тргувањето упатуваат на ослабена активност, но самиот пад не е доказ дека компаниите работат полошо.
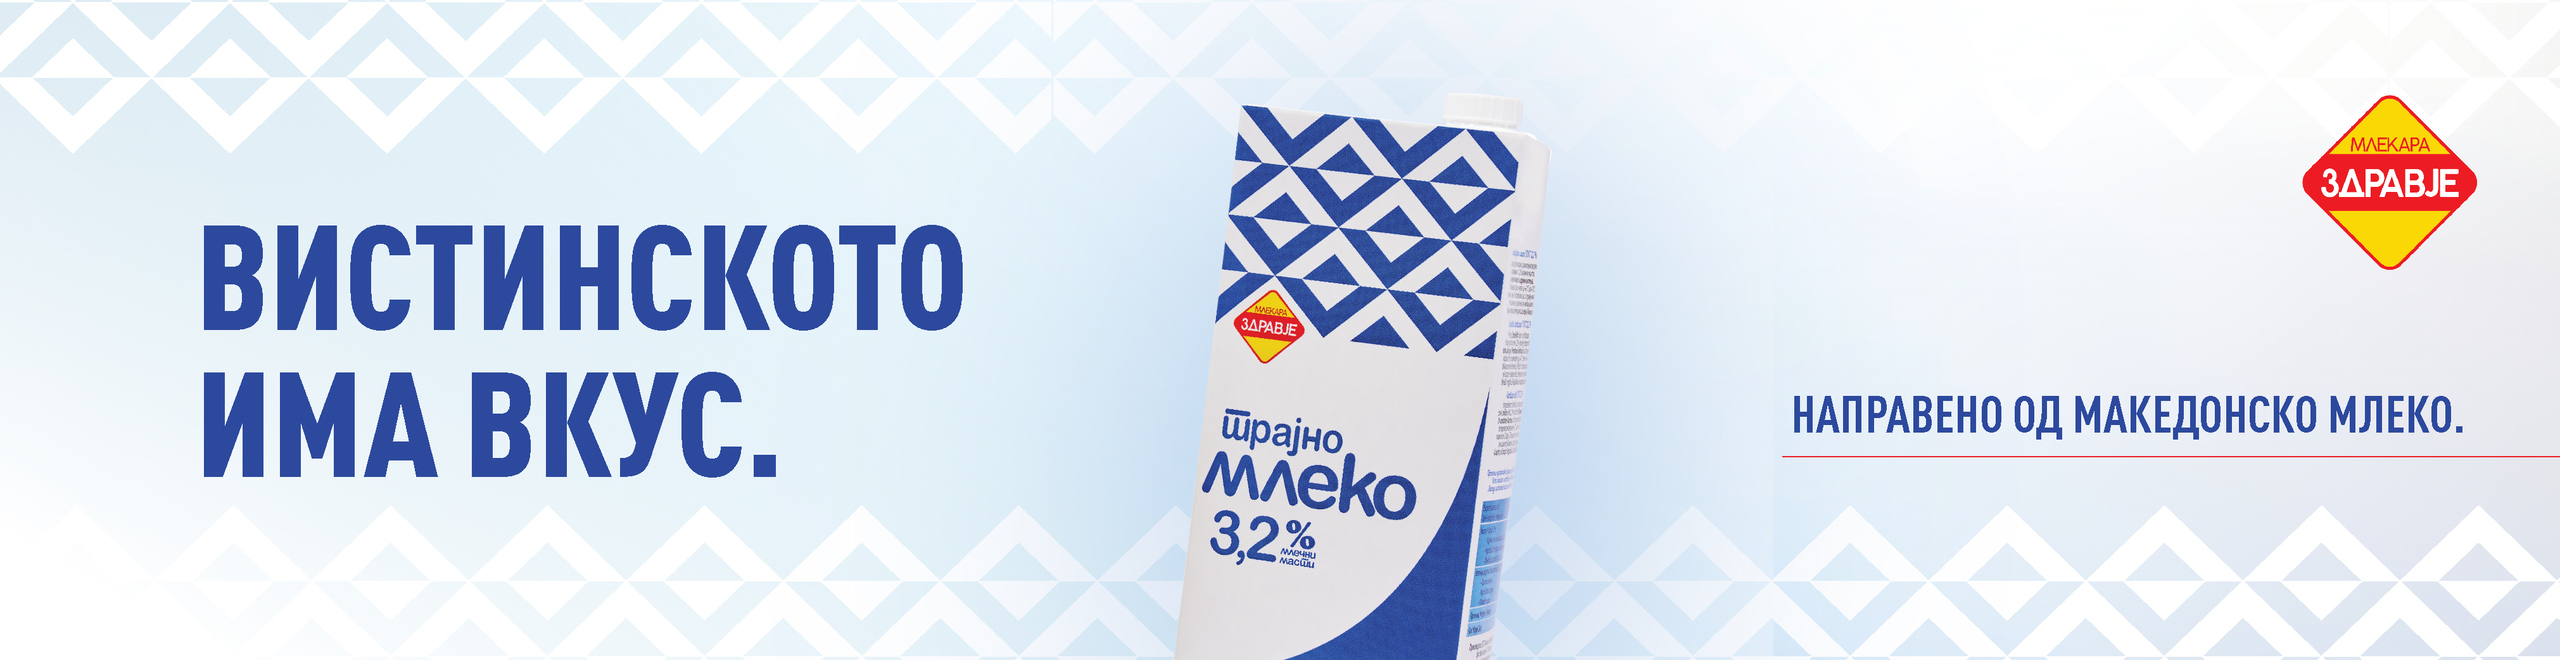
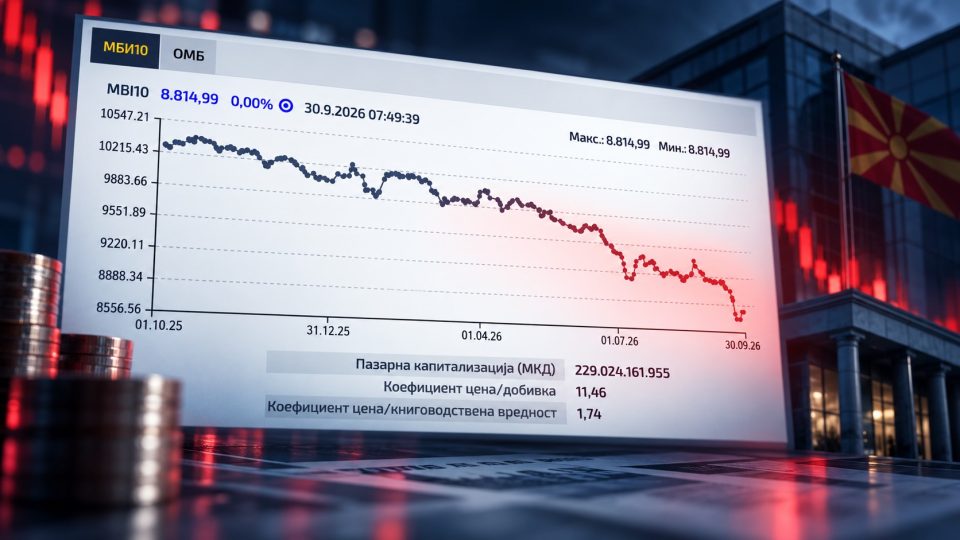
Македонскиот берзански индекс МБИ10 се спушти на 8.814,99 поени, ниво што на приложениот едногодишен графикон е значително под вредностите над 10.200 поени забележани во есента 2025 година. Движењето покажува повеќемесечен надолен тренд, со повремени закрепнувања што досега не успеале да ја сменат насоката.
Сепак, последниот завршен трговски ден донесе раст: на 29 септември индексот се зголеми за 1,06%. Ознаката „0,00%“ на утринската слика од 30 септември не претставува резултат од завршено дневно тргување и не треба да се чита како потврда дека пазарот се стабилизирал.
Падот продолжува по августовската стагнација
На крајот на август МБИ10 изнесувал 9.278,09 поени. Споредбата со вредноста од 29 септември покажува дополнителен пад од приближно 5% во септември, заклучно со тој датум. Тоа е позначително намалување од августовските 0,17% и покажува дека притисокот врз цените повторно се засилил.
Но, берзанскиот индекс не е директен извештај за здравјето на целото стопанство. МБИ10 опфаќа најмногу десет акции и е пондериран според пазарната капитализација на акциите во слободен оптек. На последната ревизија, „Алкалоид“ и Комерцијална банка имале пондер од по 20%, „Макпетрол“ 19,18%, а НЛБ Банка 14,82%. Нивното движење има особено силно влијание врз индексот.
Зошто паѓа берзата? Купувачката активност е важен дел од одговорот
Најконкретниот сигнал од достапните месечни податоци е намаленото класично тргување. Во август тоа изнесувало околу 230 милиони денари, што е пад од 31,43% во однос на јули. Просечниот дневен промет се намалил за 16,99%, што покажува дека послабата активност не се објаснува само со помалиот број трговски денови.
Кога има помалку активни купувачи, продажните налози потешко наоѓаат спротивна страна по посакуваната цена. Продавачите што сакаат побрзо да излезат од инвестицијата можат да прифатат пониска цена, а потенцијалните купувачи да го одложат влезот очекувајќи дополнително поевтинување. Така слабата побарувачка може да го продолжи падот и без нагло влошување на работењето на компаниите.
Особено е значајно што вкупниот августовски промет пораснал за 17,19%, но благодарение на јавна понуда на хартии од вредност од околу 192,3 милиони денари. Растот на вкупниот промет, според тоа, не значел и поголема активност во редовното купување и продавање акции.
Овие податоци ја поддржуваат тезата за ослабена пазарна активност. Сепак, не се доволни за целиот септемвриски пад да се припише на една причина. За тоа се потребни и податоци за прометот по акции, финансиските резултати и конкретните корпоративни настани.
Дали проблемот е атрактивноста? Цената е само еден дел
Привлечноста на една акција зависи од очекуваната добивка, дивидендата, ризикот и можноста инвеститорот подоцна да ја продаде. Затоа пониската цена може да ја направи акцијата попривлечна, но не гарантира дека веднаш ќе се појават купувачи.
При прикажаното ниво на индексот, коефициентот цена/добивка изнесува 11,46, а цена/книговодствена вредност 1,74. Тоа значи дека пазарното вреднување е околу 11,5 пати во однос на добивката што се користи во пресметката и 74% над книговодствената вредност. Овие показатели сами по себе не докажуваат ниту дека акциите се евтини, ниту дека се прескапи.
Ако компаниите ги задржат добивките и дивидендите, пониските цени можат да создадат поповолни услови за нови вложувања. Ако добивките се намалуваат, поевтинувањето може да биде оправдано приспособување на очекувањата.
Постои и пошироко прашање за привлечноста на пазарот: колку лесно се тргува, колкав е изборот на инвестиции и колку доверба има во известувањето и управувањето на компаниите. Инвеститор што тешко може да продаде поголем пакет акции обично бара поголем очекуван принос за да го прифати тој ризик.
Што може да се очекува понатаму?
Наместо сигурна прогноза за пресврт, сегашната состојба отвора три можни насоки.
Првата е стабилизација, доколку пониските цени привлечат купувачи и компаниите покажат резултати што ги оправдуваат очекувањата за добивка и дивиденда.
Втората е продолжен пад, ако продажниот притисок остане посилен од побарувачката или новите финансиски извештаи донесат разочарување.
Третата е подолг период на осцилации, во кој повремените растови нема да прераснат во трајно закрепнување. Дневниот раст од 29 септември покажува дека има купувачки интерес, но еден позитивен ден не е доволен за потврда на нов тренд.
Најважни за следење ќе бидат претстојните деветмесечни резултати, одржливоста на дивидендите и прометот при растот на цените. Закрепнување со поголем промет и поширок круг акции би било поубедлив сигнал од скок предизвикан од неколку трансакции.
МБИ10 е ценовен индекс, па неговото намалување не ги вклучува исплатените дивиденди во приносот на инвеститорот. Но, надолниот тренд останува предупредување: за трајно закрепнување ќе бидат потребни и убедливи деловни резултати и доволно капитал подготвен повторно да влезе на пазарот.